Landsbankinn
Landsbankinn er einn af þremur meginstoðum íslensks bankakerfis, ásamt Arion banka og Íslandsbanka. Bankinn þjónustar einstaklinga og fyrirtæki, veitir húsnæðis- og fyrirtækjalán, annast greiðslumiðlun, sparnað og fjárfestingar auk þess að bjóða upp á eignastýringu. Eftir kaupin á tryggingafélaginu TM tryggingum árið 2025 starfar bankinn einnig á tryggingamarkaði. Hann býður upp á notendavænt smáforrit.
Nafn bankans er mörgum kynslóðum Íslendinga vel kunnugt, enda tók hinn upphaflegi Landsbanki Íslands til starfa 1. júlí 1886 og var sá grunnur sem allt efnahagslíf landsins byggðist á. Þetta er þó ekki alveg sami bankinn. Núverandi Landsbankinn hf. er annar lögaðili, stofnaður 7. október 2008 í kjölfar fjármálakreppunnar, Icesave-málsins og lokunar gamla bankans. Auk hins sögulega nafns tók nýja félagið yfir innlenda starfsemi gamla bankans og þjónustu við viðskiptavini á Íslandi.
Landsbankinn er einn stærsti banki landsins. Í árslok 2025 var markaðshlutdeild hans á einstaklingsmarkaði 40,2% og um 40% allra lána íslenska bankakerfisins til fyrirtækja voru hjá Landsbankanum. Í sjávarútvegi og byggingariðnaði er markaðshlutdeild hans um helmingur eða meiri.
Á fyrri helmingi ársins 2026 nam hreinn hagnaður Landsbankans 22,1 milljarði íslenskra króna (ISK). Þann 30. júní námu eignir samstæðunnar 2.417 milljörðum króna, útlán til viðskiptavina 1.934 milljörðum króna og innlán 1.331 milljarði króna.
Fullt heiti | Landsbankinn hf. |
|---|---|
Sögulegt upphaf | Landsbanki Íslands — 1886 |
Núverandi banki | Stofnaður 7. október 2008 |
Höfuðstöðvar | |
Tegund | Viðskiptabanki, hlutafélag (hf.) |
Staða | Kerfislega mikilvægt fjármálafyrirtæki á Íslandi |
Helsta starfsemi | Einstaklings- og fyrirtækjaþjónusta, útlán, greiðslur, sparnaður, fjárfestingar og eignastýring |
Heimilisfang | Reykjastræti 6, 101 Reykjavík |
Aðalhluthafi | Ríkissjóður Íslands — 98,2% |
Opinber vefsíða |
Saga stofnunar bankans
Hugmyndin um að stofna landsbanka á Íslandi kviknaði meðan landið var enn undir dönskum yfirráðum og innlend fyrirtæki höfðu takmarkaðan aðgang að fjármagni. Í upphafi 19. aldar var Ísland að mestu sveitasamfélag, þar sem íbúar bjuggu dreift um landið, þéttbýlisstaðir voru fáir og efnahagslífið byggðist á búfjárrækt.
Aðdragandi og samhengi
Í kjölfar danskra verslunarumbóta efldust tengsl við erlenda markaði, umfangsmikil þéttbýlismyndun hófst og innviðir þróuðust. Á þeim tíma var á Íslandi hvorki rótgróin stétt innlendra bankamanna né víðtækt net verslunarfyrirtækja sem gátu safnað saman sparifé og veitt það að láni. Margvísleg viðskipti höfðu lengi farið fram án þróaðra fjármálainnviða. Lítið var af peningum í umferð og einstaklingar og fyrirtæki sem leituðu eftir langtímafjármagni höfðu úr fáum kostum að velja.
Ýmsir sjóðir í heimabyggð og á vegum ríkisins veittu lán og sparisjóðir tóku að spretta upp. Fyrstu tilraunir til að skipuleggja lánastarfsemi sem byggðist á sparifé má rekja til sjötta áratugar 19. aldar, en fyrsti varanlegi sparisjóðurinn, Sparisjóður Múlasýslna, var stofnaður árið 1868. Áður en Landsbankinn kom til sögunnar mynduðu þessar litlu stofnanir í reynd burðarás innláns- og útlánastarfseminnar.
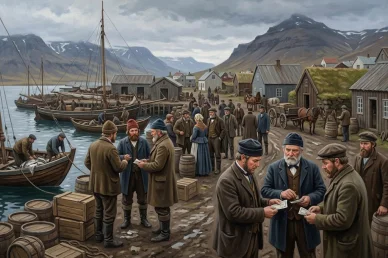
Söguleg endurgerð af höfninni í Reykjavík á 19. öld: sjómenn, kaupmenn og heimamenn stunda líflega verslun við hlið trébáta, með íslensk fjöll í bakgrunni
Efnahagsbreytingar fóru saman við pólitíska þróun. Dönsk yfirvöld lögðu Alþingi, hið sögufræga þing Íslendinga, niður árið 1800, en árið 1843 samþykkti konungur að endurreisa það sem ráðgefandi þing. Hið endurreista Alþingi kom fyrst saman í Reykjavík árið 1845. Með stjórnarskránni frá 1874 fékk Alþingi löggjafarvald í innanlandsmálum Íslands. Sérstakur íslenskur ríkissjóður, nefndur landssjóður, fékk vald yfir skattheimtu og ráðstöfun opinberra fjármuna.
Við þessar aðstæður varð þörfin fyrir banka sífellt skýrari. Á síðari hluta 19. aldar jukust viðskipti, umfang peningaviðskipta óx og útgerðarstarfsemi efldist. Litlir sparisjóðir gátu ekki lengur veitt nægilegt fjármagn til kaupa á skipum, búnaði eða fasteignum eða til uppbyggingar búrekstrar. Rannsóknir á íslenskri fjármálasögu lýsa tímabilinu fyrir 1886 sem skeiði vanþróaðs fjármálamarkaðar: peningaviðskipti voru takmörkuð, lánastofnanir nánast engar og landið hafði ekkert fastmótað eigið kerfi fyrir útgáfu gjaldmiðils. Undir lok aldarinnar jókst eftirspurn eftir lánum hratt, viðskipti efldust og ný fyrirtæki urðu til.
Árin 1881 og 1883 fjallaði Alþingi um frumvörp um stofnun banka, en hvorug tilraunin bar árangur. Ágreiningur þingmanna snerist síður um hvort Ísland þyrfti banka en um hvers konar banki hann ætti að vera. Annar hópurinn vildi hefðbundinn viðskiptabanka sem annaðist peningaviðskipti, innlán og skammtímalán. Hinn vildi veðlánabanka sem gæti veitt langtímalán gegn veði í jörðum og fasteignum, en slík lán voru sérstaklega mikilvæg í landbúnaðarlandi. Málamiðlun náðist árið 1885: fyrirhugaður Landsbanki skyldi sameina bæði hlutverkin.
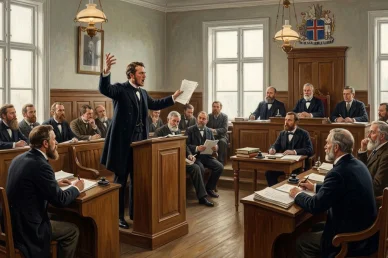
Þingmenn Alþingis ræða stofnun fyrsta ríkisbanka Íslands (Landsbankans) á níunda áratug 19. aldar
Stofnun og þróun Landsbanka Íslands
Árið 1885 samþykkti Alþingi loks lög um stofnun Landsbanka Íslands. Lögin skilgreindu hlutverk stofnunarinnar sem það að greiða fyrir peningaviðskiptum á Íslandi og styðja við þróun atvinnuvega landsins. Landsbankinn var stofnaður sem ríkisstofnun í eigu landssjóðs Íslands.
Landssjóður hafði ekki 500.000 krónur á reiðum höndum til að leggja fram sem stofnfé nýja bankans. Þess í stað voru gefnir út sérstakir íslenskir landssjóðsseðlar að verðmæti 500.000 króna og ábyrgðist landssjóður jafngildi þeirra við dönsku krónuna. Stofnun fyrsta banka Íslands fór því í raun saman við útgáfu fyrstu íslensku pappírspeninganna af þessu tagi.
Þann 1. júlí 1886 opnaði Landsbanki Íslands dyr sínar í Reykjavík. Starfsemin var smá í sniðum í upphafi: bankinn hafði aðeins nokkur herbergi til umráða í litlu húsi nálægt Bakarabrekku, var einungis opinn viðskiptavinum í nokkrar klukkustundir tvo daga í viku og hafði örfáa starfsmenn.
Bankinn varð til á sama tíma og Ísland var að hverfa frá aldalöngum sjálfsþurftarbúskap, auka utanríkisviðskipti, efla sjávarútveg, byggja upp þéttbýli og smám saman taka fjármál sín í eigin hendur. Landsbankinn varð eitt af þeim tækjum sem stuðluðu að þessari umbreytingu, þremur áratugum áður en Ísland öðlaðist fullveldi árið 1918.
Í upphafi 20. aldar færði Landsbankinn starfsemi sína út fyrir höfuðborgina. Eitt af fyrstu útibúum hans á landsbyggðinni var opnað á Akureyri árið 1902 og annað á Ísafirði árið 1904.
Um tíma gegndi Landsbankinn hlutverkum sem nú eru í höndum Seðlabanka Íslands. Á þriðja áratug 20. aldar fékk hann rétt til seðlaútgáfu og eftir endurskipulagningu árið 1927 sinnti hann bæði viðskiptabankastarfsemi og seðlabankahlutverkum. Þessi tvö starfssvið voru aðskilin innan bankans árið 1957. Árið 1961 var Seðlabanki Íslands stofnaður sem sjálfstæð stofnun. Landsbankinn starfaði áfram sem viðskiptabanki.
Landsbankinn var áfram í ríkiseigu fram undir lok 20. aldar. Einkavæðingarferlið hófst árið 1997 þegar bankanum var breytt í hlutafélag undir nafninu Landsbanki Íslands hf. Nýja félagið tók yfir rekstur, eignir og skuldir bankans 1. janúar 1998. Síðar sama ár voru nýútgefin hlutabréf, sem námu 15% hlut í bankanum, boðin til sölu á markaði og bankinn var skráður í Kauphöll Íslands.

Hvernig Ísland fór á hausinn á einni nóttu | Hrunið upp á 85 milljarða dollara
Árið 1999 seldi ríkið önnur 15% af hlutabréfum bankans. Árið 2001 veitti Alþingi ríkisstjórninni heimild til að selja allan eftirstandandi hlut ríkisins. Árið 2002 voru önnur 20% boðin til almennrar sölu en Samson eignarhaldsfélag ehf. eignaðist 45,8% hlut. Síðustu 2,5% hlutabréfa bankans í eigu ríkisins voru seld 25. febrúar 2003, sem markaði formlega lok einkavæðingar Landsbankans.
Eftir einkavæðinguna jók Landsbankinn umsvif sín hratt utan Íslands: hann keypti fjármálafyrirtæki, rak starfsemi í Bretlandi og Lúxemborg og efldi innláns- og útlánastarfsemi sína um alla Evrópu. Sama alþjóðlega útþenslan og hafði virst bera vott um velgengni íslenskra banka í upphafi 21. aldar varð að alvarlegu vandamáli í alþjóðlegu lánsfjárkreppunni.
Fjármálakreppan 2008 og Icesave
Í upphafi 21. aldar óx íslenska bankakerfið mun hraðar en innlent efnahagslíf og var háð erlendum mörkuðum.
Fall íslensku bankanna haustið 2008 var hluti af mun víðtækari alþjóðlegri fjármálakreppu sem átti rætur sínar að rekja til bandaríska húsnæðismarkaðarins. Bankar beggja vegna Atlantshafsins voru að missa aðgang að fjármagni, fjárfestar reyndu að losa sig við áhættusamar eignir og fjármálastofnanir sem árum saman höfðu auðveldlega tekið gríðarhá lán á alþjóðlegum mörkuðum áttu skyndilega nánast enga möguleika á að endurfjármagna fyrirliggjandi skuldir.
Hvað gerðist? Í upphafi 21. aldar stækkaði bandaríski húsnæðismarkaðurinn hratt. Bankar veittu sífellt fleiri húsnæðislán, þar á meðal lán til lántakenda með lítið lánshæfi, svokölluð undirmálslán. Hækkandi fasteignaverð gaf til kynna að áhættan væri lítil: ef lántaki hætti að greiða af láninu var talið að alltaf mætti selja húsið á hærra verði. Húsnæðislánum var safnað saman í pakka og breytt í fjármálagerninga sem nefnast verðbréf með húsnæðislán að baki, á ensku mortgage-backed securities eða MBS. Bankar, fjárfestingarsjóðir, tryggingafélög og aðrir fjárfestar um allan heim keyptu þessi verðbréf. Áhætta sem í upphafi hafði verið bundin sérstaklega við bandarísk húsnæðislán dreifðist þannig um allt alþjóðlega fjármálakerfið.
Svo lengi sem húsnæðisverð hélt áfram að hækka virtist líkanið stöðugt. Þegar bandaríski fasteignamarkaðurinn tók að veikjast fjölgaði hins vegar lánum í vanda og verðbréfin sem þeim tengdust lækkuðu í verði. Alvarlegasta vandamálið var ekki endilega umfang tapsins heldur óvissan: bankar gátu ekki alltaf metið hversu mikið mótaðilar þeirra áttu af áhættusömum eignum eða hversu miklu þeir gætu tapað. Fyrir vikið urðu millibankalán og skammtímalán dýrari og slíkar lánveitingar stöðvuðust stundum nánast alveg. Þessi breyting var hættuleg bönkum sem fjármögnuðu langtímaeignir með því að afla stöðugt nýrrar skammtímafjármögnunar.
Vorið 2008 komst bandaríski fjárfestingarbankinn Bear Stearns aðeins hjá óskipulegu gjaldþroti með því að vera seldur JPMorgan Chase með stuðningi bandaríska seðlabankans, Federal Reserve. Þann 15. september 2008 fór Lehman Brothers fram á gjaldþrotaskipti. Hann var einn stærsti fjárfestingarbanki Bandaríkjanna og hafði víðtæk tengsl við fjármálastofnanir um allan heim.
Eftir gjaldþrot Lehman Brothers magnaðist vantraust milli banka og þróaðist í alþjóðlega lausafjárkreppu. Fjárfestar færðu fé sitt í öruggari eignir, bankar drógu úr lánveitingum og markaðir fyrir skammtímafjármögnun, sem margar stórar fjármálastofnanir reiddu sig á, frusu nánast alveg. Jafnvel bandarískir peningamarkaðssjóðir urðu fyrir miklu útstreymi fjármagns: eftir tap hjá Reserve Primary Fund tóku fjárfestar á skömmum tíma hundruð milljarða dollara út úr peningamarkaðssjóðum af gerðinni prime (MMFs).
Hvernig tengdist þetta Íslandi? Árin á undan höfðu íslenskir bankar byggt upp árangursríkt kerfi sem gat aðeins starfað eðlilega með stöðugum aðgangi að alþjóðlegri fjármögnun.
Eftir að einkavæðingu bankakerfisins lauk árið 2003 tóku Landsbankinn, Kaupþing og Glitnir að vaxa einstaklega hratt. Þeir keyptu fyrirtæki og banka erlendis, veittu alþjóðlegum fyrirtækjum lán, stunduðu fjárfestingar og juku umsvif sín í Bretlandi og öðrum löndum Norður-Evrópu. Samanlagðar eignir þriggja stærstu banka Íslands jukust úr um 100% af vergri landsframleiðslu árið 2004 í 923% í árslok 2007. Tæplega helmingur þessara eigna var erlendis.
Samanlagðir efnahagsreikningar bankanna þriggja á Íslandi, landi með rúmlega 300.000 íbúa, námu nær nífaldri árlegri framleiðslu alls íslenska hagkerfisins. Innlendi markaðurinn var of lítill til að sjá þeim fyrir þeim innlánum og því fjármagni sem þeir þurftu og því tóku þeir í vaxandi mæli lán erlendis.
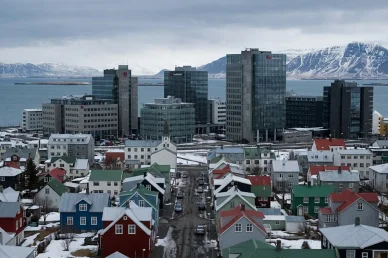
Andstæðan í borgarumhverfinu dregur fram umfang fjármálakerfisins, en eignir þess voru fyrir árið 2008 orðnar níu sinnum meiri en landsframleiðsla þessa litla eyríkis
Í árslok 2007 var um 75% lánsfjárins aflað með stórum lánum á alþjóðlegum fjármálamörkuðum, útgáfu skuldabréfa og öðrum leiðum sem kröfðust reglulegrar endurfjármögnunar. Svo lengi sem alþjóðlegir fjárfestar voru reiðubúnir að lána íslenskum bönkum virkaði kerfið fullkomlega. Síðan skall alþjóðlega kreppan á.
Í kreppu gat stór bandarískur, breskur eða þýskur banki reitt sig á seðlabanka lands með mikinn gjaldeyrisforða og stórt hagkerfi. Seðlabanki Íslands þurfti hins vegar að styðja við stofnanir með samanlagða efnahagsreikninga sem voru margfalt stærri en verg landsframleiðsla landsins. Bankakerfið hafði vaxið svo mikið að íslenska ríkið hafði í raun ekki lengur fjárhagslega burði til að gegna hlutverki lánveitanda þess til þrautavara.
Eftir að alþjóðlega lánsfjárkreppan hófst sumarið 2007 hækkuðu fjárfestar verulega verð á skuldatryggingum (CDS), sem veita vörn gegn greiðslufalli. Í september 2008 hafði íslenska krónan fallið um meira en 40% frá fyrra gengi og skuldatryggingarálag stærstu bankanna nálgaðist 1.000 punkta.
Landsbankinn og hinir bankarnir reyndu að draga úr því hversu háðir þeir voru stórum alþjóðlegum lánveitendum með því að laða að innlán einstaklinga erlendis. Við þessar aðstæður þróaði Landsbankinn Icesave, netvettvang sem bauð sparifjáreigendum í Bretlandi og, frá árinu 2008, í Hollandi samkeppnishæfa vexti. Um tíma veittu þessi innlán bankanum nýja fjármögnunarleið. Þau sköpuðu þó einnig aðstæður sem leiddu til alþjóðlegrar deilu eftir gjaldþrot Landsbankans: milljarðar evra og punda tilheyrðu ekki stórum fagfjárfestum heldur hundruðum þúsunda almennra breskra og hollenskra innstæðueigenda.
Ótti meðal erlendra Icesave-innstæðueigenda og hrun fjármálamarkaða í kjölfar hruns bankakerfisins
Um mitt ár 2008 voru fjármögnunarmöguleikar íslenskra banka að mestu uppurnir. Glitnir var fyrstur til að láta undan. Þann 25. september óskaði bankinn eftir 600 milljónum evra í lausafjáraðstoð frá Seðlabanka Íslands: nokkrar stórar skuldbindingar féllu í gjalddaga í október og bankinn gat ekki lengur aflað þess gjaldeyris sem hann þurfti á markaði. Seðlabankinn hafnaði fyrirhuguðu lánafyrirkomulagi. Þann 29. september tilkynnti ríkisstjórnin áform um að kaupa 75% hlut í Glitni fyrir 600 milljónir evra.
Innstæðueigendur hófu að taka fé út úr Landsbankanum og Kaupþingi. Staða Landsbankans var sérstaklega erfið. Samkvæmt rannsóknarnefnd Alþingis voru um 318 milljónir punda teknar út af breskum Icesave-reikningum helgina fyrir 6. október eina saman. Breska fjármálaeftirlitið krafðist þess að bankinn legði fram aukið lausafé fyrir starfsemi sína í Bretlandi. Landsbankinn óskaði eftir 500 milljónum evra frá Seðlabanka Íslands en tókst ekki að tryggja sér fjármagnið.
Í byrjun október 2008 snerist spurningin ekki lengur um hvernig ætti að bjarga einstökum íslenskum banka heldur hvernig koma mætti í veg fyrir að allt innlenda greiðslukerfið stöðvaðist.
Þann 6. október 2008 samþykkti Alþingi neyðarlög nr. 125/2008, sem veittu Fjármálaeftirlitinu sérstakar heimildir til að grípa inn í rekstur banka. Lögin heimiluðu einnig endurskipulagningu kerfisins þar sem vernd innlendra innlána og nauðsynlegrar bankaþjónustu á Íslandi var sett í forgang.
Daginn eftir tók Fjármálaeftirlitið yfir stjórn Landsbankans. Hinir tveir stóru bankarnir féllu skömmu síðar. Á örfáum dögum hafði nánast allur kjarni íslenska bankakerfisins liðið undir lok, þótt hann hefði skömmu áður haft umsjón með eignum að verðmæti nær nífaldrar vergrar landsframleiðslu landsins.
Gengi íslensku krónunnar féll verulega. Gengisfall hennar á aflandsmarkaði var meira en 70% en íslenski hlutabréfamarkaðurinn tapaði um 80% af verðmæti sínu. Gengislækkunin kom sérstaklega illa niður á einstaklingum og fyrirtækjum með lán tengd erlendum gjaldmiðlum. Verðhækkanir í kjölfar falls krónunnar juku einnig skuldabyrði vegna verðtryggðra lána.
Ríkisstjórnin leitaði eftir alþjóðlegri aðstoð. Þann 19. nóvember 2008 samþykkti Alþjóðagjaldeyrissjóðurinn tveggja ára lánsfyrirgreiðslu til Íslands upp á 2,1 milljarð Bandaríkjadala (Stand-By Arrangement), auk þess sem önnur lönd lögðu til fjármagn. Helstu markmiðin voru að koma á stöðugleika í gengi krónunnar, endurreisa bankakerfið og ná aftur tökum á opinberum fjármálum.
Í kjölfar fjármálaáfallsins tók við efnahagssamdráttur. Verg landsframleiðsla Íslands dróst saman um það bil 6,8% að raungildi árið 2009, einkaneysla minnkaði um tæp 15% og innlend eftirspurn dróst saman um meira en 20%.
Gjaldþrot, skuldir heimilanna, fall krónunnar og spurningar um ábyrgð ríkisstjórnarinnar og bankamanna leiddu til hneykslismála og umfangsmikilla mótmæla sem urðu þekkt sem Búsáhaldabyltingin, á ensku „Pots and Pans Revolution“. Mótmælendur söfnuðust saman fyrir utan Alþingi, börðu á búsáhöld og kröfðust þess að ábyrgð yrði axluð á hruni fjármálakerfisins.
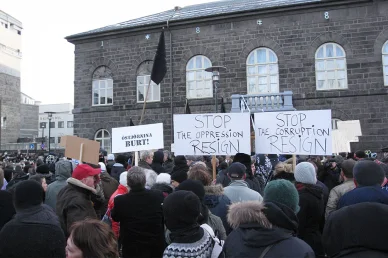
„Búsáhaldabyltingin“ fyrir utan Alþingishúsið í Reykjavík í kjölfar hrunsins (15. nóvember 2008)
Icesave-málið neyddi Ísland til að horfast í augu við þá spurningu hver ætti að bera kostnaðinn af afleiðingum alþjóðlegrar útþenslu einkabanka þegar skuldbindingar hans voru umfram fjárráð landsins þar sem hann var skráður. Deilan við Bretland og Holland stóð í nokkur ár eftir að Landsbanki Íslands hafði hætt starfsemi.
Nýi Landsbanki Íslands hf. — „Nýi Landsbankinn“
Þann 7. október 2008 tók Fjármálaeftirlitið (FME) yfir stjórn Landsbanka Íslands hf. Sama dag stofnaði fjármálaráðuneytið nýjan lögaðila sem hét í upphafi Nýi Landsbanki Íslands hf., eða „Nýi Landsbankinn“. Nýi bankinn hóf starfsemi í reynd 9. október og tók yfir meirihluta innlendra eigna gamla Landsbankans, útlán hans og öll innlán á Íslandi. Erlend starfsemi og skuldir tengdar henni urðu eftir hjá gamla félaginu.
Þann 21. október 2008 var lögformlegu heiti nýja bankans breytt í NBI hf., þótt hann starfaði undir vörumerkinu Landsbankinn gagnvart viðskiptavinum. Landsbankinn hf. varð einnig lögformlegt heiti hans í kjölfar samþykktar hluthafa 28. apríl 2011.
Aðskilnaður innlendra og erlendra skuldbindinga varð lykilatriði í Icesave-deilunni sem fylgdi í kjölfarið. Icesave var innlánsþjónusta gamla Landsbankans á netinu fyrir erlenda sparifjáreigendur. Þjónustan hófst í Bretlandi í október 2006 og í Hollandi í maí 2008.
Icesave bauð samkeppnishæfa vexti og laðaði fljótt að sér umtalsverð innlán. Samkvæmt Alþjóðagjaldeyrissjóðnum var Icesave með meira en 300.000 viðskiptavini í Bretlandi þegar Landsbankinn féll og námu innlán þeirra yfir 4 milljörðum punda. Í Hollandi laðaði þjónustan að sér rúmlega 125.000 viðskiptavini og 1,7 milljarða evra í innlán á aðeins fimm mánuðum. Heildarinnlán á Icesave-reikningum jafngiltu um 60% af vergri landsframleiðslu Íslands árið 2008.
Þegar Landsbankinn hætti starfsemi misstu breskir og hollenskir innstæðueigendur aðgang að reikningum sínum. Innlán á Íslandi höfðu þegar verið flutt til nýstofnaða bankans og því breytti ólík meðferð innlendra og erlendra innstæðueigenda bankavanda fljótt í alþjóðlega deilu. Bresk stjórnvöld ákváðu að bæta almennum innstæðueigendum Icesave tjónið og kröfðust í kjölfarið endurgreiðslu þess hluta greiðslnanna sem þau töldu að íslenska innstæðutryggingakerfið hefði átt að standa undir.
Þann 8. október 2008 gaf breska fjármálaráðuneytið út Landsbanki Freezing Order og frysti með því eignir Landsbankans í Bretlandi. Til þess beitti ráðuneytið heimildum samkvæmt lögunum Anti-terrorism, Crime and Security Act 2001. Heiti laganna varð tilefni þrálátra fullyrðinga um að breska ríkisstjórnin hefði „beitt hryðjuverkalögum gegn Íslandi“. Næstu árin reyndu ríkisstjórnir Íslands, Bretlands og Hollands að ná samkomulagi um fyrirkomulag endurgreiðslna.

Bankahrunið á Íslandi útskýrt eins og þú sért fimm ára
Fyrsta þjóðaratkvæðagreiðslan á Íslandi um málið fór fram 6. mars 2010 en kjósendur höfnuðu fyrirhuguðu samkomulagi. Þetta var fyrsta þjóðaratkvæðagreiðslan frá stofnun lýðveldisins Íslands árið 1944. Eftir aðra þjóðaratkvæðagreiðslu, sem leysti heldur ekki málið, fór deilan fyrir dómstóla. Eftirlitsstofnun EFTA höfðaði mál fyrir EFTA-dómstólnum á þeirri forsendu að Ísland hefði ekki uppfyllt skyldur sínar samkvæmt evrópsku tilskipuninni um innstæðutryggingakerfi og hefði mismunað erlendum innstæðueigendum.
Þann 28. janúar 2013 hafnaði EFTA-dómstóllinn kröfunum á hendur Íslandi. Dómstóllinn taldi ekki að hið meinta brot á tilskipuninni hefði átt sér stað við aðstæður kerfislægrar bankakreppu af þessari stærðargráðu.
Bretland og Holland afskrifuðu ekki fjármunina sem greiddir höfðu verið innstæðueigendum. Umtalsverður hluti þeirra fékkst endurgreiddur úr eignum gamla Landsbankans við slit hans. Þann 15. janúar 2016 tilkynnti breska fjármálaráðuneytið að það hefði fengið lokagreiðslu upp á 740 milljónir punda. Alls endurheimti Bretland 4,6 milljarða punda úr slitabúi Landsbankans.
Þó er nákvæmara að lýsa Icesave sem máli sem varðar gamla Landsbanka Íslands hf. en sem skuld núverandi Landsbankans. Núverandi banki var stofnaður sem liður í björgun innlendra bankainnviða Íslands.
Landsbankinn í dag: Þjónusta og nýsköpun
Eftir 2008 náðu breytingarnar lengra en til lögformlegrar uppbyggingar bankans. Íslenska bankakerfið fór að lúta mun strangara regluverki: Landsbankinn, Arion banki og Íslandsbanki eru skilgreindir sem kerfislega mikilvæg fjármálafyrirtæki og þurfa að uppfylla viðbótarkröfu um 3% eiginfjárauka vegna kerfislegs mikilvægis (O-SII). Á grundvelli niðurstaðna álagsprófs síns árið 2026 telur Seðlabanki Íslands þessa þrjá stóru banka búa yfir nægum viðnámsþrótti til að halda áfram lánveitingum, jafnvel þótt alvarlegt efnahagsáfall verði.

Landsbankinn: Þar sem steinklæddar framhliðar sameina náttúru og borgarlíf
Á fyrri helmingi ársins 2026 jukust útlán Landsbankans til viðskiptavina um 49,4 milljarða króna og innlán um 81,3 milljarða króna frá árslokum 2025. Lausafjárþekjuhlutfall bankans (LCR) var 244% í lok júní. Hlutfall lána í meira en 90 daga vanskilum hélst lágt og nam 1,2% af lánasafninu.
Í október 2026 á Ríkissjóður Íslands 98,2% hlutafjár Landsbankans. Hluthafar bankans eru um 800 talsins, en eignarhlutir einkaaðila og annarra eigenda nema saman aðeins litlum hluta hlutafjárins. Fjármála- og efnahagsráðuneytið fer með eignarhlut ríkisins.
Þegar nýi bankinn var stofnaður árið 2008 var hann í upphafi alfarið í ríkiseigu. Í kjölfar mats á eignunum sem fluttar höfðu verið frá gamla Landsbankanum undirrituðu ríkið, nýi bankinn og Landsbanki Íslands hf. fjárhagslegt samkomulag í desember 2009. Eftir að hluta krafna hafði verið breytt í hlutafé breyttist eignarhaldið: ríkið átti 81,33% en gamli Landsbankinn átti 18,67% í gegnum Landskil ehf.
Árið 2013, að loknu endanlegu mati á yfirfærðum eignum, afsalaði LBI hf. sér eignarhlut sínum í nýja bankanum. Ríkið fékk um 98% en um 2% komu í hlut Landsbankans sjálfs til að hægt væri að úthluta hluta bréfanna til starfsmanna síðar. Eignarhlutur ríkisins varð síðar 98,2% og stendur enn óbreyttur í því hlutfalli árið 2026.
Þjónusta við einstaklinga og fyrirtæki
Í dag veitir Landsbankinn einstaklingum alhliða bankaþjónustu. Viðskiptavinir geta stofnað veltu- og sparireikninga, fengið debet- eða kreditkort, tekið húsnæðislán, notað gjaldeyrisreikninga, greitt til útlanda, fjárfest í sjóðum og verðbréfum og haldið utan um lífeyrissparnað sinn.
Hægt er að millifæra til útlanda í gegnum SEPA og SWIFT. Viðskiptavinir geta sjálfir stofnað gjaldeyrisreikning og séð IBAN-númer reikninga sinna beint í rafrænni bankaþjónustu bankans. SWIFT-kóði Landsbankans er NBIIISRE.
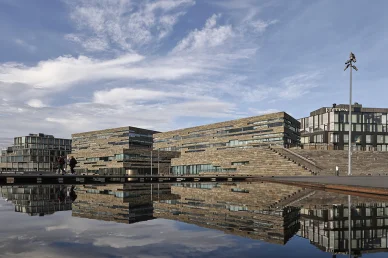
Landsbankinn starfar sem alhliða banki fyrir einstaklinga
Í kjölfar kaupanna á TM tryggingum hf. í febrúar 2025 er einnig verið að fella tryggingaþjónustu smám saman inn í þjónustuframboð bankans. Viðskiptavinir geta séð tryggingar sínar hjá TM í Landsbankaappinu.
Samkvæmt tölum fyrir árið 2025 nam hlutdeild Landsbankans í heildarútlánum banka til fyrirtækja á Íslandi um 40%. Útlán hans takmarkast ekki við stórfyrirtæki: bankinn þjónustar einnig lítil og meðalstór fyrirtæki, ferðaþjónustufyrirtæki, verslunar- og byggingarfyrirtæki, fyrirtæki í sjávartengdum atvinnugreinum og tækni- og heilbrigðisfyrirtæki. Árið 2025 kynnti Landsbankinn einnig nýja útgáfu af netbanka sínum fyrir fyrirtæki.
Landsbankaappið nýtur sífellt meiri vinsælda. Í árslok 2025 notuðu 88% einstaklinga í viðskiptum við bankann það reglulega og um 70% notuðu fyrst og fremst appið fremur en netbankann í vafra. Fjöldi opnana appsins á árinu var 52,2 milljónir, sem var 25% aukning frá árinu 2024.
Appið veitir aðgang að reikningum og færsluyfirlitum, greiðslum og millifærslum, kortaumsýslu, sparnaði, lánum, húsnæðislánum, lífeyrislausnum, verðbréfum og valinni tryggingaþjónustu TM.
Smáforrit Landsbankans nýtur sívaxandi vinsælda
Opin bankaþjónusta gerir viðskiptavinum einnig kleift að sjá reikninga sína hjá öðrum íslenskum bönkum: Arion banka, Íslandsbanka og Kviku/Auði. Síðar bætti Landsbankinn við möguleikanum á að millifæra af reikningum hjá öðrum bönkum í gegnum appið sitt.
Viðskiptavinir geta skráð sig inn með rafrænum skilríkjum, Auðkennisappinu eða lífkennaauðkenningu með Face ID eða fingrafari. Auðkenni virkar í gegnum internetið og krefst ekki íslensks símanúmers, sem gerir það að hentugum kosti fyrir fólk sem býr erlendis eða notar erlent SIM-kort.
Þó hafa endurbætur á stafrænni þjónustu ekki orðið til þess að Landsbankinn leggi niður útibúa- og þjónustunet sitt. Í árslok 2025 var bankinn með 34 útibú og þjónustustaði víðs vegar um Ísland og þar með stærsta slíka þjónustunetið meðal fjármálafyrirtækja landsins. Hann rak einnig 84 hraðbanka á 43 stöðum.
Sjálfbærni og samfélagsábyrgð
Við mat á umhverfisáhrifum Landsbankans er horft til fleira en rafmagnsnotkunar skrifstofa hans og eldsneytisnotkunar ökutækja hans. Fyrirtækin og verkefnin sem bankinn fjármagnar hafa mun meiri áhrif.
Meira en 99% af þeirri losun sem Landsbankinn reiknar út er svokölluð fjármögnuð losun: losun frá fyrirtækjum og eignum sem tengjast lánum og fjárfestingum bankans. Landsbankinn veldur ekki þessari losun beint, heldur ber hann ábyrgð á hluta af kolefnisspori þeirra fyrirtækja sem hann fjármagnar. Bankinn styðst við aðferðafræði Partnership for Carbon Accounting Financials (PCAF) við þessa útreikninga. Hún gerir fjármálastofnunum kleift að meta hversu stór hluti af losun fyrirtækja megi rekja til lána og fjárfestinga þeirra.
Útskýring | Samstarf um kolefnisbókhald fjármálastofnana (PCAF) vegna fjármagnaðrar losunar
Þær atvinnugreinar sem eiga stærstan þátt í kolefnisspori lánasafns Landsbankans eru greinar sem skipta miklu máli í íslensku efnahagslífi: ferðaþjónusta, fiskveiðar og fiskvinnsla, auk þjónustu, upplýsingatækni og fjarskipta. Saman standa þessar greinar fyrir um 60% af áætlaðri losun lánasafnsins.
Bankinn setur sér einnig sérstök markmið fyrir eigin rekstur. Markmið Landsbankans er að árið 2030 verði bein losun hans og losun vegna aðkeyptrar orku 95% minni en árið 2019. Þessir losunarflokkar kallast umfang 1 og umfang 2 samkvæmt alþjóðlegu kerfi um losunarbókhald. Mun stærri flokkurinn, umfang 3, nær yfir óbeina losun, þar á meðal vegna útlána og fjárfestinga. Samkvæmt skýrslu bankans frá 2025 var losun hans í umfangi 3 um 27% minni en á viðmiðunarárinu 2019.
Rammi fyrir sjálfbærar fjármögnun – reglur til að ákvarða hvaða eignir uppfylla skilyrði fyrir grænni eða félagslegri fjármögnun
Annar áhersluþáttur er fjármögnun verkefna sem uppfylla umhverfisleg eða félagsleg viðmið. Til að styðja við þessa vinnu mótaði Landsbankinn ramma um sjálfbæra fjármögnun, Sustainable Finance Framework, sem felur í sér reglur um hvaða eignir uppfylla skilyrði fyrir grænni eða félagslegri fjármögnun. Þar má nefna verkefni tengd endurnýjanlegri orku, bættri orkunýtni og vistvænum byggingum, auk verkefna á öðrum sviðum sem uppfylla sett viðmið. Við mótun rammans studdist bankinn við alþjóðlegar meginreglur um græn skuldabréf (Green Bond Principles) og félagsleg skuldabréf (Social Bond Principles), auk flokkunarkerfis ESB fyrir sjálfbæra atvinnustarfsemi.
Eitt dæmi um umhverfisáherslur Landsbankans er nýtt höfuðstöðvahús hans að Reykjastræti 6 við Austurhöfn í miðborg Reykjavíkur. Fyrir flutninginn störfuðu starfsmenn höfuðstöðvanna í nokkrum byggingum í miðborginni. Í nýja húsnæðinu voru flestar deildir sameinaðar á einum stað og heildarflatarmál húsnæðis sem bankinn nýtti í starfsemi sinni minnkaði. Húsið var hannað til að uppfylla kröfur um orkunýtni, auðlindanýtingu, gæði innivistar og umhverfisáhrif. Í júní 2026 hlaut Reykjastræti 6 fullnaðarvottun BREEAM með einkunninni Excellent. Excellent er næsthæsta einkunnin í BREEAM-kerfinu. Reykjastræti 6 varð fyrsta byggingin á Íslandi til að hljóta fullnaðarvottun á þessu stigi samkvæmt BREEAM 2016-staðlinum.
Samfélagsábyrgð Landsbankans nær út fyrir umhverfismál. Bankinn fjármagnar samfélags-, menningar-, mennta- og góðgerðarverkefni með eigin styrkjum og samstarfsáætlunum. Árið 2026 úthlutar Landsbankinn 20 milljónum króna úr Samfélagssjóði sínum. Styrki geta meðal annars hlotið mannúðar- og góðgerðarsamtök, menningar- og listaverkefni, mennta- og vísindaverkefni, æskulýðsverkefni og verkefni á sviði náttúruverndar og sjálfbærni.
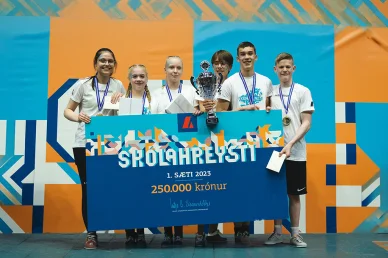
Landsbankinn styrkti skólaíþróttakeppni Skólahreysti
Annar áhersluþáttur er íþrótta- og æskulýðsstarf. Í gegnum árin hefur Landsbankinn stutt íþróttakeppni skólanna, Skólahreysti, átt samstarf við Knattspyrnusamband Íslands (KSÍ) og styrkt íþróttastarf fyrir börn og ungmenni.
Bankinn styður einnig menningarviðburði og samfélagsverkefni, þar á meðal Hinsegin daga í Reykjavík, listaverkefni og hátíðir. Hluti af samfélagsstarfi Landsbankans beinist að fjármálalæsi: starfsmenn bankans annast kennslu fyrir framhaldsskólanema og á vefsíðu hans er að finna fræðsluefni um fjármál einstaklinga, sparnað, lán og önnur málefni sem tengjast daglegri bankaþjónustu.
Samfélagsmiðlar og tengiliðaupplýsingar


Heimilisfang | Landsbankinn hf., Reykjastræti 6, 101 Reykjavík |
|---|---|
Kennitala | 471008-0280 |
SWIFT/BIC | NBIIISRE |
Sími | +354 410 4000 |
Netfang | |
Vefsíða | https://www.landsbankinn.is/ |
Þjónustuverið er opið virka daga frá kl. 9:00 til 16:00.
Í netspjallinu er einnig sýndaraðstoðarkonan Ellí. Hún er tiltæk allan sólarhringinn, svarar algengum spurningum og vísar fyrirspurnum áfram til þjónustufulltrúa þegar þörf krefur.
FAQ
❓Hvað er Landsbankinn?
Landsbankinn er íslenskur viðskiptabanki og ein af þremur kerfislega mikilvægum lánastofnunum landsins. Bankinn þjónustar einstaklinga og fyrirtæki, veitir lán og húsnæðislán og býður upp á þjónustu á sviði greiðslumiðlunar, sparnaðar, fjárfestinga og eignastýringar.
❓Hver á Landsbankann núna?
Ríkissjóður Íslands á 98,2% hlutafjár bankans. Fjármála- og efnahagsráðuneytið fer með eignarhlut ríkisins, en bankinn sjálfur og nokkur hundruð minnihlutahluthafar eiga þann hlut sem eftir stendur.
❓Hvenær var Landsbankinn stofnaður?
Upprunalegi Landsbanki Íslands tók til starfa þann 1. júlí 1886. Núverandi Landsbankinn hf. var stofnaður þann 7. október 2008, í kjölfar falls hins fyrri lögaðila. Nýi bankinn hóf starfsemi vegna þeirrar innlendu starfsemi sem flutt var til hans þann 9. október 2008.
❓Hvaða þjónustu býður Landsbankinn einstaklingum?
Bankinn býður upp á veltu- og sparireikninga, debet- og kreditkort, húsnæðislán og önnur lán, SEPA- og SWIFT-millifærslur, auk lífeyris- og fjárfestingarvara. Hægt er að framkvæma flestar daglegar bankafærslur í smáforritinu eða í netbankanum.
❓Hvað kom fyrir Landsbankann í kreppunni 2008?
Þann 7. október 2008 tók Fjármálaeftirlitið (FME) yfir stjórn Landsbanka Íslands hf. Tveimur dögum síðar voru innlendar innstæður og kjarnastarfsemi bankans á Íslandi fluttar yfir í nýjan ríkisbanka. Erlendar eignir og skuldbindingar urðu eftir hjá gamla Landsbankanum, sem fór í kjölfarið í slitameðferð.
❓Hver var Icesave-deilan?
Icesave var netinnlánsþjónusta gamla Landsbankans í Bretlandi og Hollandi. Eftir fall bankans greiddu stjórnvöld beggja landa innstæðueigendum bætur, sem leiddi til margra ára deilu um hversu mikla ábyrgð Ísland bæri. Tvær þjóðaratkvæðagreiðslur fóru fram, árin 2010 og 2011, og höfnuðu kjósendur samkomulagstillögunum í bæði skiptin. Árið 2013 vísaði EFTA-dómstóllinn málinu gegn Íslandi frá. Verulegur hluti bótanna fékkst síðar endurheimtur úr eignum gamla Landsbankans; Bretland lauk endurheimt kostnaðar síns árið 2016.
❓Hvar eru höfuðstöðvar Landsbankans?
Það er staðsett að Reykjastræti 6, 101 Reykjavík, á Austurhöfn.
❓Hvernig getur erlendur ríkisborgari opnað reikning hjá Landsbankanum?
Fyrst þarf að fá íslenska kennitölu. Þegar kennitala er komin er auðveldast að virkja rafræn skilríki og skrá sig í gegnum smáforrit Landsbankans. Þeir sem eru ekki með rafræn skilríki geta pantað tíma í útibúi. Bankinn krefst gildra persónuskilríkja og framkvæmir hefðbundnar athuganir á viðskiptavinum í samræmi við reglur um varnir gegn peningaþvætti. Erlent ríkisfang hindrar ekki opnun reiknings.
❓Er auðvelt að nota smáforrit Landsbankans?
Smáforritið gerir viðskiptavinum kleift að sinna flestum þeim erindum sem annars hefðu krafist heimsóknar í útibú. Viðskiptavinir geta meðal annars haft umsjón með reikningum og kortum, greitt reikninga, millifært fjármuni, stofnað sparnaðarreikninga, sótt um húsnæðislán og fylgst með lífeyrissparnaði og fjárfestingum. Í lok árs 2025 nýttu 88% einstaklingsviðskiptavina Landsbankans smáforritið reglulega og skráðar voru 52,2 milljónir innskráninga á árinu.
❓Hvaða umhverfisverkefni styður Landsbankinn?
Landsbankinn mælir losun frá eigin starfsemi og lánasafni, nýtir PCAF-aðferðafræðina, lætur votta loftslagsmarkmið sín hjá SBTi og fjármagnar verkefni í gegnum rammaskjöl sín fyrir sjálfbæra fjármögnun. Árið 2026 hlutu nýjar höfuðstöðvar bankans við Reykjastræti 6 endanlega BREEAM Excellent-vottun.