ما دور البنوك الخاصة في التضخم في إيران؟
أسهمت البنوك الخاصة في إيران في تسريع نمو السيولة والتضخم، لأنها توسعت في الإقراض واعتمدت على الاقتراض من البنك المركزي في ظل رقابة ضعيفة. لكنها ليست العامل الوحيد، فقد أسهم عجز الموازنة والعقوبات وتراجع الريال الإيراني في رفع الأسعار أيضاً. وتوضح تجربة هذه المؤسسات خلال ربع قرن كيف يتحول خلق النقود غير المنضبط إلى تهديد للأمن الاقتصادي.
كيف ظهرت البنوك الخاصة في إيران؟
بدأت البنوك الخاصة عملها في إيران عام 2001، بعد أكثر من عقدين من تأميم القطاع المصرفي إثر ثورة 1979. فقد سمحت السلطات أواخر التسعينيات بإنشاء مؤسسات ادخار وإقراض خاصة، ثم أجازت تأسيس مصارف خاصة عام 2000. ومن أوائل هذه المصارف: كارآفرين، واقتصاد نوين، وبارسيان، وقد تأسست كلها عام 2001. وبحلول عام 2006 استحوذ بارسيان وحده على نحو 80% من إجمالي رؤوس أموال البنوك الخاصة، وفق وكالة إنتر بريس سيرفس.
ويعمل النظام المصرفي الإيراني كله، الحكومي والخاص، وفق قانون العمليات المصرفية بدون ربا الصادر عام 1983. لذلك تسمي المصارف عائد الودائع والقروض «أرباحاً» بدلاً من «فوائد»، ويحدد البنك المركزي سقوفها. ومع ذلك ظل هذا العائد أداة رئيسية في التنافس على جذب المودعين.
ولم تكن كل البنوك الخاصة مستقلة فعلاً عن الدولة. ففي مطلع عام 2014 أحصى تقرير رقابي 17 بنكاً خاصاً، يرتبط عدد منها بمؤسسات شبه حكومية وجهات عسكرية. ووفق تحليل نشره موقع المونيتور آنذاك، لم يتجاوز عدد المصارف الخاصة فعلياً 10 مصارف. وكانت فروعها مجتمعة، وعددها 2780 فرعاً، أقل من فروع مصرف حكومي كبير واحد.
كيف تخلق المصارف النقود وما علاقة ذلك بالسيولة النقدية؟
تخلق المصارف النقود عندما تمنح القروض، إذ تضيف ودائع جديدة إلى حسابات المقترضين دون أن تسحبها من مودعين آخرين. وتدخل هذه الودائع في ما يسميه الاقتصاديون الإيرانيون «السيولة»، وهي مجموع الأوراق النقدية والمسكوكات والحسابات الجارية والودائع الادخارية والاستثمارية. ولا تختلف هذه الآلية في البنوك الخاصة الإيرانية عن نظيرتها في الدول الأخرى، لكن حجم الإقراض وضعف الضوابط جعلاها محوراً للجدل.
ويحسب الاقتصاديون السيولة النقدية بضرب القاعدة النقدية في مضاعف النقود. فالقاعدة النقدية هي النقود التي يصدرها البنك المركزي، والمضاعف يعكس قدرة المصارف على توليد ودائع جديدة انطلاقاً منها. وكلما ارتفع المضاعف، زاد دور المصارف في تكوين السيولة مقارنة بدور المصدر الرسمي للنقود.
وفي دراسة إيرانية حللت بيانات السيولة بين عامي 1981 و2021، تبيّن أن دور المصارف في نمو السيولة تضاعف تقريباً عبر العقود. ويعرض الجدول التالي مساهمة النظام المصرفي في هذا النمو، مباشرةً عبر المضاعف وبصورة غير مباشرة عبر ديونه للسلطة النقدية:
العقد | مساهمة المضاعف في نمو السيولة | المساهمة الصافية للنظام المصرفي |
|---|---|---|
الثمانينيات | 46% | 50% |
التسعينيات | 61% | 69% |
العقد الأول من الألفية | 75% | 82% |
العقد الثاني من الألفية | 84% | 92% |
المصدر: دراسة «تحليل ديناميكيات السيولة في الاقتصاد الإيراني (1981-2021)»، مركز قدر للأبحاث الاقتصادية والاجتماعية التطبيقية في قم.
ويخلص الباحث إلى أن المصارف، ومعظمها خاصة، أصبحت المصدر شبه الوحيد للسيولة في العقد الثاني من الألفية.
لماذا ارتبط نمو السيولة بديون المصارف للبنك المركزي الإيراني؟
ارتبط نمو السيولة بديون المصارف لأن البنك المركزي الإيراني يمنح المؤسسات العاجزة عن تغطية التزاماتها أموالاً جديدة، فترتفع القاعدة النقدية. ويحدث ذلك غالباً عبر السحب على المكشوف، أي اقتراض المصرف من البنك المركزي بما يتجاوز رصيده لديه. وبما أن القاعدة النقدية أساس السيولة، فكل زيادة فيها تتضاعف لاحقاً في حجم السيولة.
وفي عام 2018 أظهرت الأرقام الرسمية حجم هذه الظاهرة. فقد ارتفعت القاعدة النقدية بنسبة 19.1% بين مارس 2017 ومارس 2018. وبحسب غرفة تجارة طهران، جاء نحو 61% من نموها بين مارس ويوليو 2018 من زيادة ديون المصارف للبنك المركزي.
ولم تكن المصارف الحكومية المصدر الرئيسي لهذه الزيادة. ففي أكتوبر 2018 أشارت بيانات رسمية إلى تراجع ديون المصارف التجارية الحكومية والمتخصصة خلال الأشهر السابقة. في المقابل، قفزت ديون البنوك الخاصة ومؤسسات الائتمان. ودفع ذلك محافظ البنك المركزي آنذاك عبد الناصر همتي إلى منع المؤسسات المدينة من الوصول إلى موارده حتى تسدد ديونها.
وفي أكتوبر 2019 حذّر خبير اقتصادي إيراني في مقابلة صحفية من أن قدرة البنوك الخاصة على خلق النقود تهدد استقرار المجتمع الاقتصادي. ورأى أن ارتفاع أرباح الودائع جعل جزءاً كبيراً من السيولة يبقى في المصارف ويتراكم، بدلاً من أن يتحول إلى طلب على السلع والإنتاج. وأضاف أن جزءاً من هذه الأموال اتجه إلى المضاربة والسمسرة، لا إلى تمويل المنتجين.
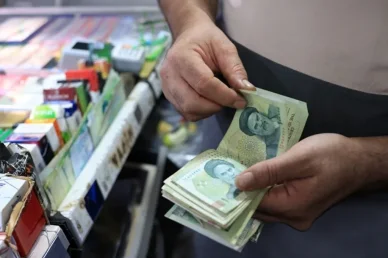
قطة مقربة تظهر يدي بائع يقوم بعد رزمة من الأوراق النقدية لعملة "الريال الإيراني" (Iranian Rial) التي تحمل صورة آية الله الخميني. يعكس هذا المشهد، الذي تم التقاطه فوق واجهة زجاجية تعرض علب السجائر المتنوعة، حركة البيع والشراء والتعاملات النقدية اليومية المستمرة في متاجر التجزئة والأسواق المحلية، مما يبرز دور العملة الورقية في الاقتصاد اليومي.
كيف يهدد التضخم القوة الشرائية والأمن الاقتصادي؟
يهدد التضخم الأمن الاقتصادي لأنه يقلّص القوة الشرائية للأجور والمدخرات، فتنفق الأسر دخلاً أكبر على السلع نفسها. ويقصد الاقتصاديون بهذا المفهوم قدرة الأفراد على تأمين احتياجاتهم الأساسية بدخل مستقر وأسعار يمكن توقعها. وعندما تسبق الأسعار نمو الدخل لسنوات متتالية، يتراجع مستوى المعيشة وتتسع الفجوة بين من يملكون الأصول ومن يعتمدون على الرواتب. وكلما طال أمد التضخم، ضعفت الثقة بالعملة الوطنية واتجهت المدخرات إلى الذهب والعملات الأجنبية والعقارات.
وقد ربط الخبير الاقتصادي في مقابلة عام 2019 بين الإصدار غير المنضبط للنقود في المصارف وتآكل دخل العمال يوماً بعد يوم. ودعا إلى إدارة عملية الإصدار بحيث تصل منافعها إلى المجتمع، وإلى توجيه التمويل مباشرة نحو المنتجين. وتُظهر الأرقام الرسمية كيف تسارع نمو السيولة والتضخم منذ ذلك الحين:
المؤشر | القيمة | الفترة | الجهة المصدرة |
|---|---|---|---|
نمو السيولة | 31.3% | السنة المالية المنتهية في مارس 2020 | البنك المركزي |
التضخم السنوي | 34.8% | السنة المالية المنتهية في مارس 2020 | مركز الإحصاء الإيراني |
نمو السيولة على أساس سنوي | 40.4% | حتى نوفمبر 2025 | البنك المركزي |
التضخم السنوي | 73.6% | سبتمبر 2026 | مركز الإحصاء الإيراني |
التضخم من نقطة إلى نقطة | 89.8% | سبتمبر 2026 | مركز الإحصاء الإيراني |
المصدر: بيانات البنك المركزي ومركز الإحصاء الإيراني بين عامي 2020 و2026.
ويعني ذلك أن معدل التضخم السنوي في إيران ارتفع إلى أكثر من ضعفه خلال 6 سنوات، بالتوازي مع تسارع نمو السيولة.
ما أبرز المشكلات في القطاع المصرفي الإيراني؟
برزت في القطاع المصرفي الإيراني مشكلتان أثّرتا في البنوك الخاصة بوضوح. الأولى انشغال المصارف بأنشطة تجارية بعيدة عن عملها الأساسي، والثانية منافسة مؤسسات ائتمان غير مرخصة رفعت كلفة الودائع. وقد عانت المؤسسات الحكومية من المشكلة الأولى أيضاً. وأسهمت المشكلتان في تجميد السيولة بعيداً عن الإنتاج، ومن ثمّ في زيادة الضغوط على التضخم.
الاستثمار في العقارات والشركات غير المصرفية
تحظر المادة 34 من القانون النقدي والمصرفي الإيراني على المصارف التجارة في العقارات وشراء أسهم الشركات التجارية. ومع ذلك دخلت بنوك خاصة وحكومية ومؤسسات ائتمانية كثيرة مجال البناء والعقارات، فتجمدت أموالها في مشروعات بعيدة عن الإنتاج. وفي عام 2015 أقر البرلمان قانون رفع موانع الإنتاج التنافسي وتحسين النظام المالي، الذي منح المصارف مهلة أقصاها 3 سنوات للتخلي عن الأنشطة غير المصرفية.
لكن دراسة قانونية نشرتها جامعة طهران خلصت إلى أن المادتين 16 و17 من هذا القانون لم تحلا المشكلة بعد نحو عقد من إقرارهما. لذلك تضمن قانون خطة التنمية السابعة، الصادر عام 2024، إجراءات أشد في مادته الثامنة. ويعكس ذلك صعوبة فصل المصارف عن المصالح التجارية لمالكيها. وكان مسؤول في البنك المركزي قد أشار عام 2016 إلى أن أصول المصارف بقيت محبوسة في مشروعات غير مربحة. أما وحدات الإنتاج فعانت نقص التمويل رغم النمو المستمر في السيولة.
مؤسسات الائتمان غير المرخصة
انتشرت في العقد الثاني من الألفية مئات المؤسسات المالية غير المرخصة، وارتبط كثير منها بمؤسسات شبه حكومية أو عسكرية أو دينية. وقدمت هذه المؤسسات أرباحاً مرتفعة جداً لجذب الودائع من المصارف المرخصة، ثم عجزت في حالات كثيرة عن ردها لأصحابها. وبحلول عام 2016 سيطرت على أكثر من 25% من إجمالي السيولة في البلاد، قبل أن تستكمل الحكومة والبنك المركزي حظرها عام 2017.
ولم يبق في خزائن هذه المؤسسات الكثير بعد السيطرة عليها، لأنها أقرضت المقربين منها وجمّدت أموالها في العقارات. واضطرت الدولة إلى تغطية جزء كبير من ديونها بطباعة النقود، ما رفع التضخم وكلفة المعيشة على الإيرانيين.
هل البنوك الخاصة وحدها مسؤولة عن التضخم في إيران؟
لا، فالبنوك الخاصة عامل مهم، لكنها ليست المصدر الوحيد للتضخم في إيران. ففي الثمانينيات كان عجز الموازنة الحكومية المحرك الرئيسي لنمو السيولة عبر القاعدة النقدية، وفق الدراسة نفسها التي رصدت انتقال الدور إلى المصارف لاحقاً. وما زال الاقتراض الحكومي من السلطة النقدية يضيف ضغطاً على الأسعار في سنوات العجز.
وللعقوبات أثر واضح أيضاً. فبعد تطبيق الاتفاق النووي انخفض التضخم إلى نحو 9% عام 2016، وهو أدنى مستوى منذ 26 عاماً. ثم عاد التضخم إلى الارتفاع بقوة بعد انسحاب الولايات المتحدة من الاتفاق في مايو 2018 وإعادة فرض العقوبات، وتجاوز 50% في مايو 2019. وفي ورقة عمل لصندوق النقد الدولي عام 2022، ربط الباحثون وصول التضخم إلى نحو 50% في مارس 2021 بالعقوبات التجارية والمالية وقيود العرض.
ولم تقتصر المشكلات على القطاع الخاص. ففي عام 2020 دمجت السلطات 5 مصارف متعثرة في بنك سبه الحكومي، في أكبر عملية دمج مصرفي في تاريخ إيران. وكانت هذه المصارف مرتبطة بالقوات المسلحة. وتشير دراسة إيرانية أقدم إلى أن زيادة السيولة بنسبة 10% ترفع الأسعار بنحو 4.6%، وأن سعر الصرف وأسعار الواردات تؤثر في الأسعار أيضاً. لذلك يتفق كثير من الباحثين على أن أسباب التضخم في إيران متعددة ومتداخلة.
الوضع اليوم: ماذا حدث بعد عام 2019؟
أكدت السنوات التالية لعام 2019 كثيراً من التحذيرات التي أطلقها الخبراء آنذاك. وأبرز مثال على ذلك بنك آينده، أحد أكبر المصارف غير الحكومية في البلاد، الذي تأسس عام 2013 بدمج بنك تات مع مؤسستي صالحين وآتي الائتمانيتين. ففي 23 أكتوبر 2025 ألغى البنك المركزي ترخيصه، وقرر حله ودمجه في بنك ملي الحكومي.
وأعلن البنك المركزي أن ديون بنك آينده بلغت نحو 5 آلاف تريليون ريال، وأنه أقرض نحو 10 أضعاف ما يسمح به رأسماله. وذهب ما يصل إلى 1300 تريليون ريال إلى عدد محدود من الأفراد والشركات المرتبطين بالمصرف ومشروعاته. واستحوذ وحده على 42% من إجمالي السحب على المكشوف الذي حصلت عليه المصارف من السلطة النقدية.
وبلغت نسبة كفاية رأس المال في المصرف سالب 600%، في حين يبلغ الحد الأدنى وفق معايير بازل 2 نسبة 8%. وبعد حله ارتفع متوسط هذه النسبة في القطاع المصرفي من 1.36% إلى نحو 5%، وهو مستوى ما زال دون الحد الأدنى الدولي. ويعني ذلك أن الدولة ستتحمل جزءاً كبيراً من الخسائر، وقد تموّل بعضها بطباعة النقود وزيادة السيولة، ما يضغط مجدداً على دخول الأسر.
ولم يكن بنك آينده حالة منفردة، إذ صنّف البنك المركزي 5 مصارف أخرى على الأقل، بينها بنك سبه، ضمن المؤسسات التي تعاني اختلالاً كبيراً. وتزامن ذلك مع ارتفاع غير مسبوق في التضخم، في ظل إعادة فرض عقوبات الأمم المتحدة عام 2025 وتصاعد التوتر العسكري. وفي سبتمبر 2026 تجاوز سعر الدولار في السوق الحرة مليوني ريال إيراني.

ولم يعد السؤال حتى عام 2026 هل تخلق البنوك الخاصة النقود، بل هل تملك السلطة النقدية أدوات كافية لضبطها ومحاسبتها. ويرتبط الجواب بإصلاح الرقابة المصرفية بقدر ما يرتبط بالظروف الخارجية للبلاد.
الخلاصة
أسهمت البنوك الخاصة في إيران في نمو السيولة والتضخم عبر الإقراض الواسع والاعتماد على البنك المركزي، لا سيما في ظل رقابة ضعيفة. وزاد من أثرها انشغال جزء منها بأنشطة بعيدة عن الإنتاج. لكن التضخم نتيجة عوامل متداخلة تشمل عجز الموازنة والعقوبات وسعر الصرف. وتُظهر تجربة ربع قرن أن خلق النقود دون ضوابط صارمة يتحول من أداة لتمويل الاقتصاد إلى عبء على القوة الشرائية واستقرار المجتمع.
الأسئلة الشائعة
ما الفرق بين السيولة والقاعدة النقدية؟
القاعدة النقدية هي النقود التي تصدرها السلطة النقدية، وتشمل العملة المتداولة واحتياطيات المصارف لديها. أما السيولة فأوسع منها، إذ تضم إلى جانب العملة الحسابات الجارية والودائع الادخارية والاستثمارية. وتتحول القاعدة النقدية إلى سيولة أكبر عبر الإقراض المصرفي، وهو ما يقيسه مضاعف النقود.
ما الفرق بين التضخم السنوي والتضخم من نقطة إلى نقطة؟
يقارن التضخم من نقطة إلى نقطة الأسعار في شهر معين بالشهر نفسه من العام السابق، لذلك يعكس تغيرات التضخم الأخيرة بسرعة. أما التضخم السنوي فيقارن متوسط الأسعار في آخر 12 شهراً بمتوسط الأشهر الاثني عشر التي سبقتها. ويستعمل مركز الإحصاء الإيراني والسلطة النقدية المؤشرين معاً، وقد تختلف أرقامهما بسبب اختلاف المنهجية.
هل الودائع في البنوك الخاصة الإيرانية مضمونة؟
يوجد في إيران صندوق لضمان الودائع يؤمّنها حتى سقف معين تحت إشراف السلطة النقدية. وفي حالة آينده، أبلغت السلطات العملاء أن حساباتهم وودائعهم آمنة وأن عقودهم مستمرة بالشروط نفسها بعد انتقالها إلى بنك ملي. لكن تحميل الدولة جزءاً من الخسائر قد ينعكس على جميع المواطنين عبر التضخم.
هل يمكن خفض التضخم في إيران دون إصلاح المصارف؟
يرى الباحث في دراسة مركز قدر أن ضبط التضخم يتطلب رقابة أدق على ميزانيات المصارف، ومراجعة نسب الاحتياطي القانوني، وتعزيز الصلاحيات الرقابية للسلطة النقدية. ويعني ذلك أن ضبط عجز الموازنة وحده لم يعد كافياً، لأن المصارف أصبحت المصدر الأكبر للسيولة. كما تتأثر الأسعار بالعقوبات وسعر الصرف وفق دراسات أخرى.